Die Zuflussrechnung zeigt Einnahmen und Werbungskosten je Hauptobjekt in der Gliederung der Anlage V. Sie zählt, wann das Geld geflossen ist, nicht wann die Rechnung geschrieben wurde. Grundlage sind Ihre Mietrechnungen, Ihre Eingangsrechnungen und die abgeglichenen Bankbuchungen. Alle Beschriftungen in Anführungszeichen stehen genau so in der Oberfläche.
Wie Sie den Bericht öffnen und lesen, steht unter Zuflussrechnung auswerten.
Konten zuordnen
Abschnitt betitelt „Konten zuordnen“Der Bericht erkennt an einer Markierung am Konto, in welche Zeile der Anlage V das Konto gehört. Sie vergeben diese Markierung einmal je Konto.
Was Sie tun
Abschnitt betitelt „Was Sie tun“-
Öffnen Sie Buchhaltung › Konfiguration › „Kontenplan” und dort ein Konto, auf das Sie Mieten, Umlagen oder Kosten buchen.
-
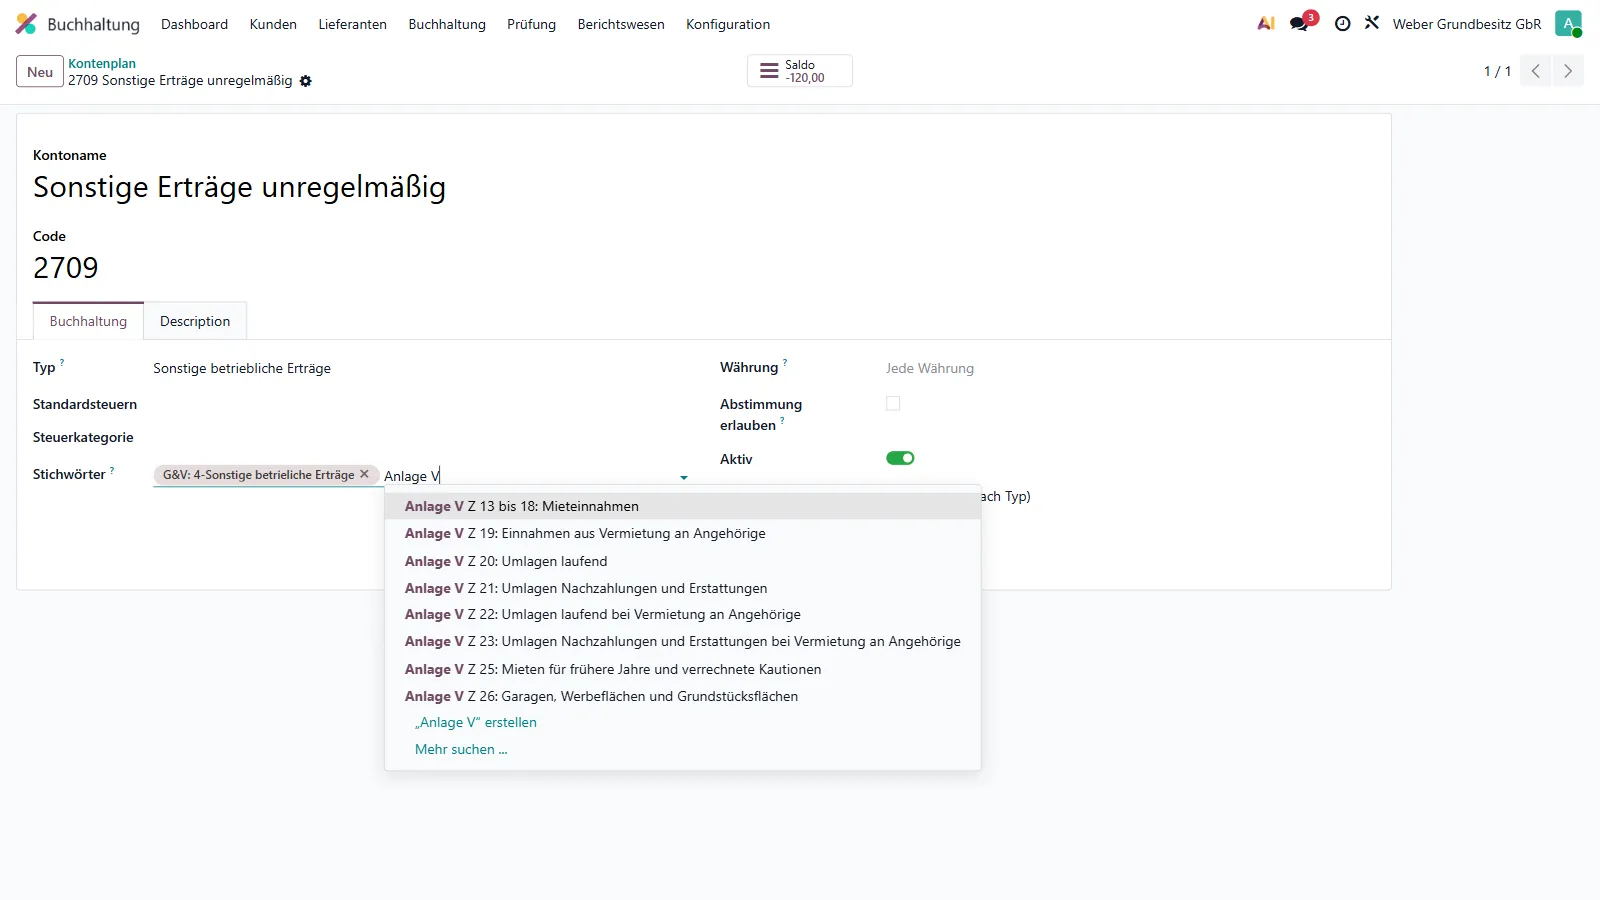
Klicken Sie in das Feld „Stichwörter” und tippen Sie „Anlage V”. Die Liste zeigt alle Zeilen des Vordrucks.
-
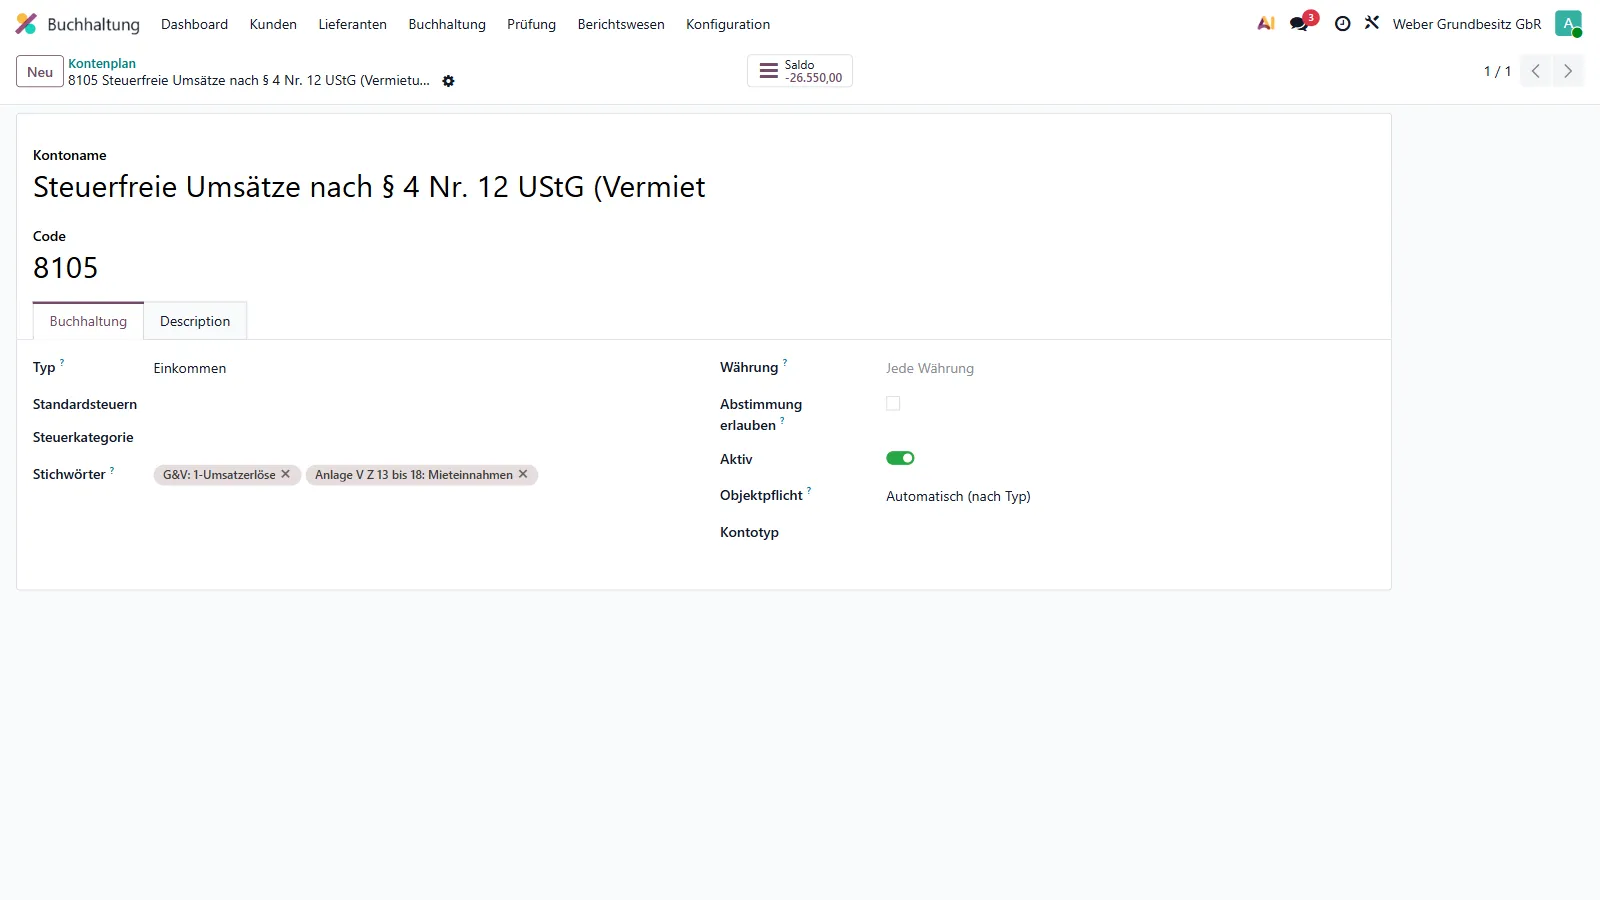
Wählen Sie die passende Zeile und speichern Sie. Die vorhandenen Stichwörter bleiben stehen.
-
Wiederholen Sie das für jedes Erlös- und Kostenkonto. Die folgende Tabelle zeigt die üblichen Zuordnungen.
| Was Sie auf dem Konto buchen | Stichwort |
|---|---|
| Mieten für Wohnungen und Gewerbe | „Anlage V Z 13 bis 18: Mieteinnahmen” |
| Nebenkostenvorauszahlungen | „Anlage V Z 20: Umlagen laufend” |
| Nachzahlungen und Erstattungen aus der Betriebskostenabrechnung | „Anlage V Z 21: Umlagen Nachzahlungen und Erstattungen” |
| Garagen und Stellplätze | „Anlage V Z 26: Garagen, Werbeflächen und Grundstücksflächen” |
| Umsatzsteuer auf Mieten | „Anlage V Z 27: Vereinnahmte Umsatzsteuer” |
| Instandhaltung und Reparaturen | „Anlage V Z 55: Voll abziehbare Erhaltungsaufwendungen” |
| Grundsteuer, Versicherung, Müll, Wasser und andere umlagefähige Kosten | „Anlage V Z 73 bis 75: Umgelegte Kosten” |
| Verwaltung und Bankgebühren | „Anlage V Z 76 bis 78: Nicht umgelegte Kosten” |
| Vorsteuer aus Eingangsrechnungen | „Anlage V Z 84: In den Werbungskosten enthaltene Vorsteuer” |
| Umsatzsteuer-Zahllast an das Finanzamt | „Anlage V Z 79: An das Finanzamt gezahlte Umsatzsteuer” und „Anlage V Z 28: Vom Finanzamt erstattete Umsatzsteuer” |
Was automatisch passiert
Abschnitt betitelt „Was automatisch passiert“- Ein Mietkonto reicht für Wohnungen und Gewerbe. Ob eine Miete in Zeile 13 bis 15 oder 16 bis 18 landet, entscheidet die Kategorie des Objekts an der Rechnungszeile.
- Erlös- und Kostenkonten ohne Anlage-V-Stichwort erscheinen in zwei Restzeilen am Ende des Berichts. So sehen Sie, was noch fehlt.
- Zeile 27 und 84 zählen nur echte Steuerbuchungen. Der monatliche Umsatzsteuer-Abschluss bleibt draußen.
- Zeile 28 und 79 zählen nur Bank- und Kassenbuchungen. Zahlungen stehen in Zeile 79, Erstattungen in Zeile 28, auch wenn beide über dasselbe Konto laufen.
Rechnungen und Zahlungen prüfen
Abschnitt betitelt „Rechnungen und Zahlungen prüfen“Eine Rechnung zählt erst, wenn die Zahlung mit ihr abgeglichen ist. Dann zählt sie zum Datum der Zahlung.
Was Sie tun
Abschnitt betitelt „Was Sie tun“-
Gleichen Sie Ihre Kontoauszüge wie gewohnt mit den Rechnungen ab.
-
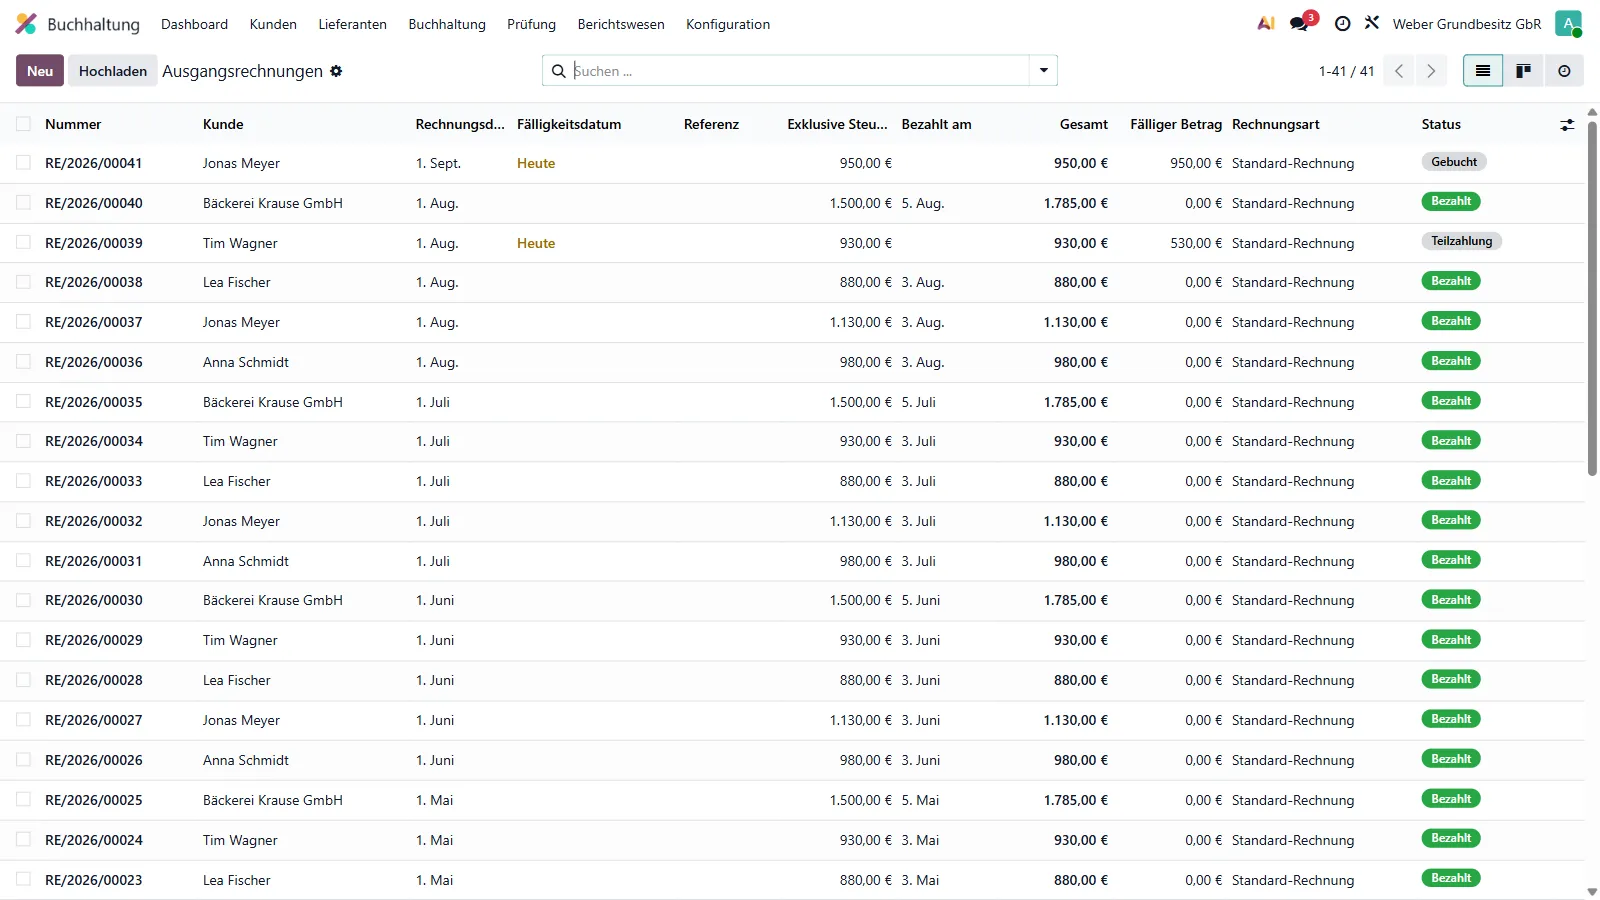
Öffnen Sie Kunden › „Ausgangsrechnungen” und prüfen Sie die Spalten „Bezahlt am” und „Status”. Rechnungen mit „Bezahlt” oder „Teilzahlung” zählen, Rechnungen mit „Gebucht” noch nicht.
-
Prüfen Sie bei Eingangsrechnungen, dass jede Rechnungszeile ein Objekt trägt. Mietrechnungen aus der Verwaltung tragen es automatisch.
Was automatisch passiert
Abschnitt betitelt „Was automatisch passiert“- Eine Teilzahlung zählt mit ihrem Anteil. Zahlt ein Mieter 400 € auf eine Rechnung über 930 €, verteilt der Bericht die 400 € anteilig auf Miete und Nebenkosten.
- Eine offene Rechnung erscheint gar nicht.
- Eine Gutschrift gegen eine Rechnung hebt diese in derselben Zeile auf.
- Buchungen direkt von der Bank auf ein Erlös- oder Kostenkonto zählen zu ihrem Buchungsdatum.
- Zahlungen auf Forderungen aus dem Vorjahr stehen in Zeile 25, wenn das Gegenkonto der Vortragsbuchung das Stichwort „Anlage V Z 25: Mieten für frühere Jahre und verrechnete Kautionen” trägt.
Abschreibungen zuordnen
Abschnitt betitelt „Abschreibungen zuordnen“Diesen Abschnitt brauchen Sie nur, wenn Sie Anlagegüter in SMARTBRIX führen. Ohne Anlagenbuchhaltung bleiben die Abschreibungszeilen leer, und die Abschreibung kommt wie bisher vom Steuerberater.
Was Sie tun
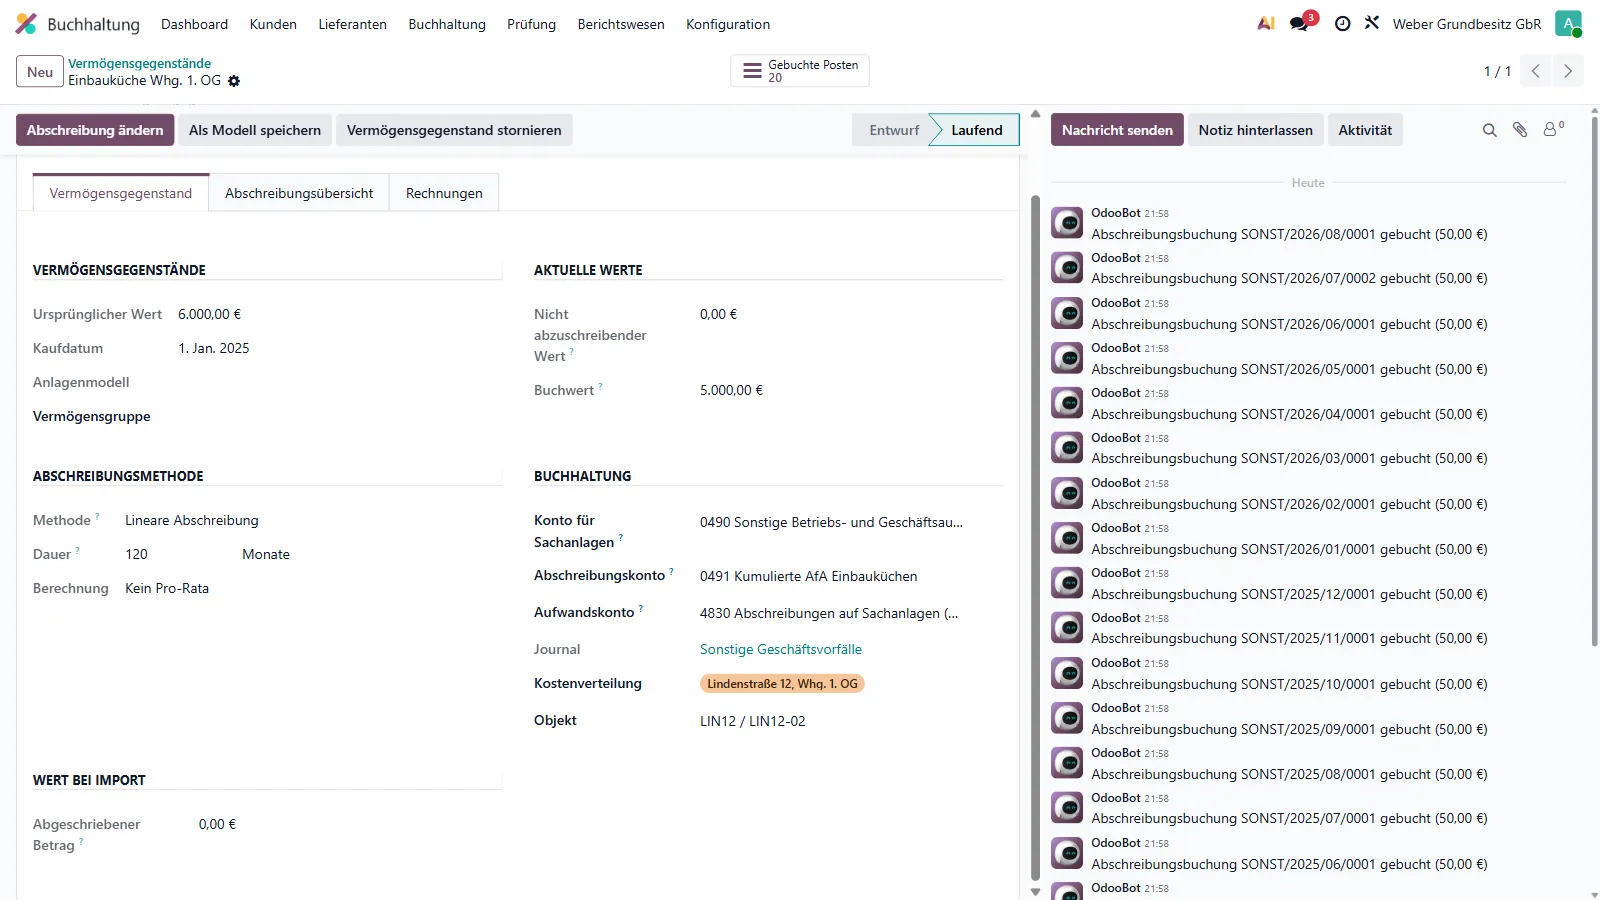
Abschnitt betitelt „Was Sie tun“- Öffnen Sie Buchhaltung › Buchhaltung › „Vermögensgegenstände” und dort das Anlagegut.
- Wählen Sie im Feld „Objekt” die Wohnung oder das Gebäude.
- Geben Sie dem Aufwandskonto der Abschreibung das passende Stichwort, zum Beispiel „Anlage V Z 42 bis 45: Abschreibung beweglicher Wirtschaftsgüter”.
Was automatisch passiert
Abschnitt betitelt „Was automatisch passiert“- Die „Kostenverteilung” wird mit der Kostenstelle des Objekts vorbelegt, wenn sie leer ist. Darüber landen die Abschreibungen beim Objekt.
- Abschreibungen zählen zu ihrem Buchungsdatum.
- Das Objekt braucht dafür eine Kostenstelle. Ohne sie stehen die Abschreibungen in der Spalte „Ohne Zuordnung”.
Keine Antwort gefunden? Support kontaktieren